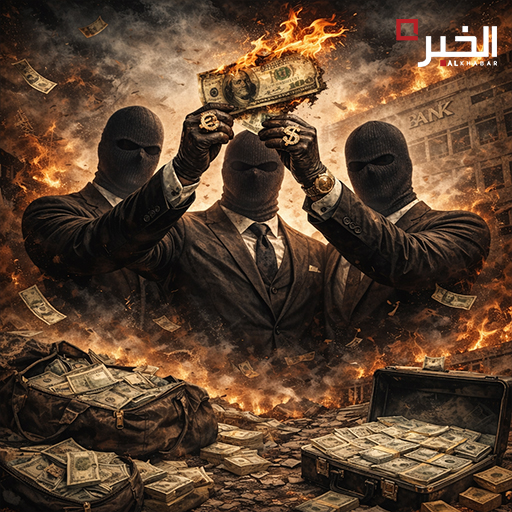
لم تعد “القروض المتعثّرة” بنداً في هامش ميزانية، ولا رقماً يُستحضر لتبرير العجز. هي اليوم شهادةٌ علنية على موت وظيفة المصرف في لبنان: قطاعٌ التهم ما يُقدَّر بنحو 72 مليار دولار—قرابة ثلاثة أضعاف الناتج المحلي—ثم انسحب من الاقتصاد الحقيقي كما ينسحب الفاعل من مسرح الجريمة، تاركاً الناس وحدهم وسط الدخان والرماد، ومكتفياً بلعبة واحدة: نقل الخسارة إلى من لا يملك قدرة الاعتراض.
الانهيار لم يبدأ من القروض، بل انتهى إليها. منذ 2019، تراكمت الصدمة الاقتصادية فوق فراغٍ تشريعي وقضائي وتنظيمي: لا خطة حقيقية لإعادة هيكلة الديون، قضاء تنفيذي بطيء يقتل فكرة التحصيل قبل أن تولد، وتشريعات “إنقاذ” تُمرَّر كمسكناتٍ سياسية لا كعلاجٍ جذري. هكذا تحوّل التعثّر من عارضٍ ظرفي إلى مرضٍ مزمن، ثم جرى التطبيع معه كأنه “واقع لا يُردّ”، فيما هو نتيجة مباشرة لسياسات نقدية ومصرفية أُديرت بلا مساءلة وبلا كوابح، وبلا اعترافٍ بأن المصارف ومصرف لبنان شركاء في الصنعة لا ضحاياها.
ولمن يفتّش عن الدليل، فالأرقام لا تشرح فقط؛بل هي تُدين. نسب التعثّر بلغت مستويات شبه مطلقة في شرائح واسعة، والقروض المتعثّرة تتجاوز الجزء الأكبر من محفظة الائتمان. المعنى بسيط ومخيف: الغالبية الساحقة من الائتمان صارت خارج التحصيل الفعلي، أي أنّ المصارف فقدت ركناً أساسياً من دورها، وباتت غير قادرة على تشغيل الوساطة المالية، ولا على إعادة إنتاج الثقة، ولا على بناء دورة تمويل—بل بالكاد قادرة على إدارة الإفلاس كأنه “نموذج عمل”.
لكن المصارف لا تغرق في تعثّر القروض الخاصة وحدها. هي عالقة أيضاً في تعثّرٍ ثانٍ موازٍ: توظيفاتٍ سيادية ونقدية متآكلة لدى الدولة ومصرف لبنان، وفي مقدّمها اليوروبوندز وما يشبهها من موجوداتٍ فقدت قيمتها أو سيولتها. هكذا صار القطاع محاصراً من جهتين: محفظة قروض مكسّرة من الداخل، وموجودات ملوّثة من الخارج. ومع هذا الثقل المزدوج، يصبح الحديث عن “استئناف الإقراض” مجرد نكتةٍ سوداء: من أين التمويل؟ بأي ميزانيات؟ وعلى أي ثقة، بعد أن تحوّل المصرف إلى “صندوق قفل” للناس لا إلى قناة إنتاج؟
الاقتصاد يدفع الثمن فوراً: غياب الاستثمار، تقلّص فرص العمل، واتساع الاقتصاد النقدي والقنوات الخارجية، بما يجرّد المصارف المحلية من دورها حتى حين تتظاهر بأنها “تستعد للتعافي”. الواقع أنّ المصارف لم تنفصل عن الاقتصاد لأن الناس تغيّرت، بل لأن النموذج نفسه انكسر: مصارف بلا قدرة على تمويل الإنتاج، ولا استعداد لتحمّل مخاطرة، ولا رغبة في لعب أي دور سوى إدارة الخراب ثم طلب الحماية السياسية والقانونية لخرابها.
ومع ذلك، سيكون تضليلاً مريحاً أن نرمي كل شيء على “القروض المتعثّرة” كأنها السبب لا النتيجة. فمصرف لبنان—بوصفه صانع السياسة النقدية والمنظّم الفعلي للسوق—لم يكتفِ بمراقبة الانهيار، بل هندس مساراته. ومن أكثر هذه المسارات فجاجةً ما جرى في ملف القروض وسدادها على 1500 ليرة: إذ يُراد اليوم تقديمه كـ”تحايل اجتماعي” أو كجريمة أخلاقية ارتكبها المقترضون، فيما الحقيقة أن الأمر لم يكن ابتكاراً شعبياً ولا التواءً فردياً على القواعد، بل كان سياسة رسمية صاغها مصرف لبنان، وفتحتها المصارف على مصاريعها، وقدّمتها للناس كـ”مسار قانوني” داخل منظومة أسعار صرف متعددة هي نفسها التي صنعت الفوضى.
حين سمح مصرف لبنان بسداد كتلة واسعة من القروض على سعر 1500 في لحظة كانت السوق على واقعٍ مختلف تماماً، لم يكن يمنح امتيازاً عابراً، بل كان يدير الأزمة بأدوات “الدعم”: يوزّع الألم وفق ميزان القوى، ويشتري الوقت للنظام المصرفي عبر تحويل جزء من الخسارة إلى مساحة رمادية تُؤجَّل ولا يُعترف بها. والمصارف لم تكن متفرّجاً على هذا المسار؛ كانت شريكاً كاملاً، لأنها استفادت من “القاعدة” لتصفية محافظها، وترتيب ميزانياتها، وتخفيف ضغط التعثّر، فيما بقيت الودائع محبوسة، والقضاء بطيئاً، والناس بلا أي حماية.
لذلك لا يصحّ، أخلاقياً ولا قانونياً، تجريم من سدد على 1500. من دفع، دفع ضمن القاعدة التي فتحتها الدولة النقدية نفسها، وتحت سلطة المصارف التي تمتلك أدوات الإكراه على الأفراد، لا العكس. بيت الفضيحة ليس أن المقترضين “استفادوا”، بل أن المنظومة نفسها تريد اليوم—بعد أن استنفدت فوائد هذه السياسة—أن تكتب الاتهام بأثرٍ رجعي: أن تقول للناس “اتّبعتم القاعدة التي فتحناها لكم، والآن سنحمّلكم ثمنها”. هذا ليس تصحيحاً ولا عدالة، بل ابتزازٌ مقنّع: تحويل المواطن إلى متّهم لأنه التزم مساراً رسمياً، بينما المتهم الحقيقي هو من صمّم الدعم كآلية إدارة خسارة، ومن جعل أسعار الصرف متعددة، ومن استخدم الوقت لتهريب المسؤولية لا لمعالجة الانهيار.
الأخطر أن تحميل المقترض “كلفة الفروقات” اليوم يعني عملياً محاولة قلب المعادلة: بدل أن تُسجَّل الخسائر حيث صُنعت—في مصرف لبنان والمصارف وخياراتهما—يُراد دفعها إلى الحلقة الأضعف عبر خطاب أخلاقي مقلوب: المنظومة ضحية، والناس جناة. بينما الحقيقة أن من سدّد على 1500 لم يسرق ولم يلتفّ على القانون؛ هو فقط تحرّك داخل مسار فتحته السلطة النقدية نفسها، تحت حماية مافيا المصارف، وبكامل أدوات الإكراه التي تملكها المنظومة على الأفراد.
من هنا تتضح صورة الأزمة المركّبة بلا تجميل: قروض متعثّرة تشلّ الائتمان، توظيفات متعثّرة تفخّخ الميزانيات، وسياسات نقدية وتنظيمية خاطئة لم تُصلح الخلل بل كرّسته. ثم تأتي مشاريع “المعالجة”—إعادة هيكلة، فجوة مالية، أو أي عنوان آخر—لتبقي توزيع المسؤوليات ضبابياً، كأن المطلوب إدارة العدالة بالتسويات لا بتسمية الأشياء بأسمائها: من صنع الخسارة؟ من استفاد من الأرباح قبل الانهيار؟ من أخفى العجز تحت هندساتٍ وأرباحٍ دفترية؟ ومن يتهرّب اليوم من دفع الثمن عبر دفعه إلى المودعين والمقترضين؟
الخلاصة التي يحاولون دفنها تحت أكوام المصطلحات: الأدوار معروفة، والمسؤوليات ليست لغزاً. مصرف لبنان لم يكن مراقباً محايداً بل مهندساً للسياسة، والمصارف لم تكن “مضطرة” بل شريكاً طوعياً في نموذجٍ يقوم على توظيفاتٍ ريعية ومخاطر سيادية، ثم على تجميد الودائع وبيع الوقت. واليوم، بعد أن سقطت الستارة، يريدون إقفال الملف بصفقةٍ جديدة: تحميل الخسائر لمن اقترض بشروط مجحفة، ولمن أودع بوعودٍ كاذبة، بينما تُحمى المنظومة التي صنعت الانهيار من المساءلة.
وأي “تعافٍ” لا يبدأ من هنا—من تسمية الجريمة ومن إعادة ترتيب المسؤوليات قبل الأرقام—لن يكون تعافياً. سيكون إعادة تدوير للنهب، لكن هذه المرّة بصياغةٍ قانونية جديدة، وبخطابٍ أخلاقي مقلوب: المنظومة تُعلن نفسها ضحية، والناس يُطلب منهم أن يدفعوا ثمن “إنقاذها”.