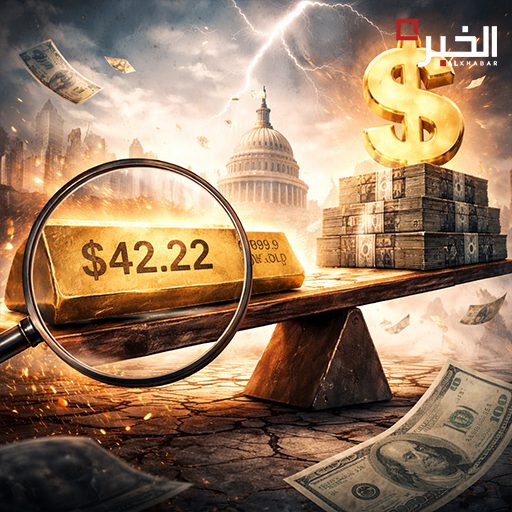
لو أردت أن تبحث عن الرقم الأكثر “سريالية” في النظام النقدي الأميركي اليوم، فلن تبدأ من سعر الفائدة ولا من مؤشر الدولار، بل من خانة هادئة في دفاتر وزارة الخزانة: 42.22 دولارًا للأونصة. هذا هو السعر “الدفتري” للذهب الأميركي منذ السبعينيات، كما لو أنّ العالم توقّف هناك ولم يتحرّك. فكرة إعادة تسعير هذا الرقم—لا كسعر سوق، بل كقيمة محاسبية—عادت تتسلل إلى النقاشات في الأشهر الأخيرة، لا لأنها تفصيل تقني، بل لأنها توحي بإمكانية استخدام الذهب كرافعةٍ لإعادة ترتيب ميزانٍ ماليّ أوسع. وعندما تتزامن مثل هذه الأفكار مع تغيّر محتمل على رأس مجلس الاحتياطي الفدرالي، يصبح السؤال أكبر من “من سيتولى المنصب؟”: هل نحن أمام محاولة لإعادة هندسة علاقة الدولار بالعالم وبالذهب معًا؟
في هذا السياق جاءت ضجة ترشيح دونالد ترامب كيفن وورش لرئاسة مجلس الاحتياطي الفدرالي. الأسواق كانت متوترة أصلًا، ثم ارتفع الدولار بسرعة، وتلقى الذهب ضربة يومية قاسية وُصفت بأنها الأسوأ منذ عقود طويلة. ما حدث يذكّر بأن كرسي الفدرالي ليس وظيفة إدارية. من جلس عليه خلال نصف القرن الماضي حرّك مدخرات البشر، وحدد ثمن القروض، وكلفة شراء بيت أو سيارة، بل وحتى أسعار السلع التي تبدو “بعيدة” عن السياسة النقدية. وكل رئيس ترك “أثرًا تراكميًا” على الدولار والذهب والأصول: في مطلع السبعينيات، ساهمت مقاربة آرثر بيرنز المتأثرة بضغط الرئيس ريتشارد نيكسون في إطلاق مرحلة تآكلت فيها قيمة الدولار أمام الذهب على مدى عقود. ثم جاء بول فولكر في الثمانينيات ليكسر التضخم بفائدة مرتفعة جدًا، في مواجهة المناخ السياسي، كلفةً وقرارًا. بعده، قاد آلان غرينسبان حقبة مرونة مفرطة ساهمت في فقاعة “الدوت كوم” في التسعينيات ومهّدت لفقاعة الائتمان التي انفجرت في 2008. ثم ثبّت بن برنانكي سياسة التيسير الكمي والفائدة شبه الصفرية لمواجهة الأزمة المالية العالمية، لكنها في الوقت نفسه فتحت الباب أمام سنوات طويلة من “المال الرخيص” وانتعاش أسعار الأصول.
اللافت في وورش تحديدًا أنه لا يبدو النموذج الأسهل لترامب. الرجل ليس معروفًا كامتدادٍ للبيت الأبيض، ولا كمن يفرّط باستقلالية البنك المركزي لصالح السياسة، ولا كمن يساير خطابًا اقتصاديًا شعبويًا. ومع ذلك، أتى به ترامب إلى الواجهة، وتقدّم مطلبٌ يكاد يكون مُسبقًا: خفض الفائدة… ثم خفضها… ثم خفضها. هنا تبدو نقطة التماس الوحيدة بين الطرفين، لأن ما عدا ذلك يحمل بذور تناقض. وورش معروف بحساسية عالية من التضخم وبنقد طويل لسياسات طباعة الدولار لتمويل إنفاق حكومي مفرط، أي أنه أقرب إلى “شدّ الحزام النقدي” منه إلى إرخائه بلا حساب.
سيرة وورش تُفسر جانبًا من هذه الصورة. كان في الخامسة والثلاثين عندما أصبح أصغر عضو في مجلس الاحتياطي الفدرالي عام 2006، وعمل سنوات كمساعد مقرّب من برنانكي، ثم استقال عام 2011 لتسجيل اعتراضه الفكري على توسع التيسير النقدي وتحوله من استجابة طارئة إلى حالة دائمة تُضعف الانضباط النقدي، وتحوّل البنك المركزي إلى ذراع تمويل للحكومة. وفي خطاب له في منتدى ريغان الوطني الاقتصادي في أيار 2025، قدّم برنامجًا واضحًا للتغيير: دعا إلى أن يتوقف الفدرالي عن شراء سندات الخزانة الأميركية، وأن يقلص ميزانيته العمومية بقوة عبر بيع جزء كبير من السندات. وربط ذلك بقولٍ مباشر إن إنفاق الحكومة الأميركية ارتفع بنحو 60% مقارنة بما كان عليه قبل جائحة كورونا بسبب الدعم الذي قدّمه البنك المركزي لهذا الإنفاق، وإن هذا المسار يجب أن يتوقف.
هنا تبرز المفارقة التي تجعل الترشيح مربكًا: كيف يختار ترامب رجلًا يريد عمليًا إغلاق مصدر دعمٍ مالي للحكومة، في وقت تقوم سياسة الإدارة—بحسب ما يُتداول—على خفض ضرائب وتوسيع مشاريع بنى تحتية، ما يعني عجزًا أكبر وحاجة لطرح سندات أكثر؟ حين يصبح البنك المركزي بائعًا للسندات بدل أن يكون مشتريًا، تصبح مهمة تمويل العجز أشد تعقيدًا. لكن السوق تلتقط من هذا الأمر زاوية أخرى: تقليص ميزانية الفدرالي وبيع السندات قد يعزّز “صلابة” الدولار لاحقًا، لأن ذلك يوحي بكبح سيولة زائدة كانت تضعف الانضباط النقدي. وهذا هو قلب النقاش الآن: هل نحن أمام انعطافة تعيد للدولار شروط قوة مختلفة، أم أمام صفقة أكبر تُخفف أثر هذه الانعطافة على ميزانية الدولة وعلى السياسة المالية لترامب؟
لفهم هذا التوتر، لا يمكن تجاهل أن العلاقة بين الدولار والذهب مرت بمرحلتين فاصلتين خلال القرن ونصف الأخير. المرحلة الأولى بدأت حين تحوّل الدولار إلى عملة عالمية مدعومة بالذهب في إطار اتفاقية بريتون وودز عام 1944. يومها كانت المعادلة واضحة: 35 دولارًا تساوي أونصة ذهب واحدة. العالم وضع ذهبَه في الخزائن الأميركية وأخذ الدولارات بدلًا منه، فتراكم مخزون الذهب الأميركي إلى نحو 22 ألف طن. لكن هذه الهندسة حملت داخلها بذرة أزمة: ماذا يحدث عندما تقرر الدول أن تستعيد ذهبها بدل الاكتفاء بالدولار؟ ومع منتصف الستينيات بدأت المشكلة تتفجر سياسيًا ورمزيًا. عام 1965 خرج الرئيس الفرنسي شارل ديغول بخطاب شهير يهاجم الدولار ويدعو إلى العودة للذهب كمرجعية نقدية “حقيقية”. ثم تحوّل الكلام إلى فعلٍ عملي، إذ بدأ بإرسال السفن محمّلة بالدولارات إلى نيويورك لتعود محمّلة بالسبائك. وبعدها لحقت دولٌ أخرى مثل ألمانيا الغربية وإيطاليا وسويسرا… فانخفض مخزون الذهب الأميركي سريعًا إلى قرابة ثمانية آلاف طن مع مطلع السبعينيات.
أما المرحلة الثانية فانفجرت رسميًا في آب 1971، عندما أعلن ريتشارد نيكسون في خطاب تلفزيوني ما عُرف لاحقًا بـ“صدمة نيكسون”: تعليق قابلية تحويل الدولار إلى ذهب من طرف واحد، ثم انتهت حقبة بريتون وودز نهائيًا عام 1973. وفي السبعينيات أيضًا أعيد تسعير الذهب في دفاتر الخزانة الأميركية عند 42.22 دولارًا للأونصة بدلًا من 35، وبقي هذا الرقم ثابتًا حتى اليوم رغم الفارق الهائل عن سعر السوق. ومنذ فك الارتباط، تراجعت قوة الدولار مقابل الذهب بصورة تاريخية، وبمقياسٍ طويل الأمد فقد الدولار أكثر من 99% من قيمته مقابل المعدن الأصفر.
مع ذلك، لم يسقط الدولار عن عرش النظام العالمي. بقي العملة المهيمنة في التجارة واحتياطيات البنوك المركزية وتداولات الصرف، ببساطة لأن البديل الشامل لم يتبلور. هذا “الفراغ في البدائل” منح الولايات المتحدة هامشًا واسعًا لاستخدام سعر صرف عملتها كأداة قوة: تستطيع أن تتركه يرتفع حين تحتاج جذب الرساميل، أو تدفع نحو إضعافه حين تريد تعزيز تنافسية اقتصادها وتخفيف عبء ديونها. وتاريخ الثمانينيات يقدم مثالًا فاضحًا على ذلك. في النصف الأول من العقد، بلغ التضخم مستويات مرتفعة، وواجهه الفدرالي برفع الفائدة إلى مستويات تجاوزت 20%، فتدفقت الأموال إلى السندات الأميركية، وارتفع الدولار بقوة، وتفاقم عبء الدين الأميركي تحت ضغط العملة القوية والفوائد المرتفعة معًا. ثم جاءت “المعالجة السياسية” عبر اتفاق دولي: جمعت إدارة ريغان الدول الخمس الكبرى في فندق بلازا بنيويورك عام 1985 وأُطلق ما عُرف بـاتفاقية بلازا، حيث جرى تنسيق تدخلات لرفع عملات الدول الأخرى مقابل الدولار عبر تدخل منسق في أسواق الصرف.
هذه الذاكرة التاريخية تفسر سبب دوران التكهنات منذ عودة ترامب إلى البيت الأبيض حول احتمال تكرار نموذجٍ مشابه: “بلازا 2.0” أو ما يسميه البعض “اتفاقية مارالاغو” نسبة إلى منتجع ترامب في فلوريدا، أي أن تفرض واشنطن—بشكل مباشر أو عبر تفاهمات—رفع عملات الشركاء مقابل الدولار من جديد. وقد جرى ربط هذا السيناريو بضغطٍ سابق على الدولار وباندفاع أسعار الذهب والفضة، باعتبار أن الأسواق عندما تشم رائحة “إعادة تسعير قسرية” للعملات، تبحث عن ملاذات. لكن ترشيح وورش يزيد الصورة التباسًا: الرجل ينتقد استمرار التيسير الكمي علنًا ويخشى التضخم، بينما ترامب يريد خفض الفائدة. إذا كان الطرفان مختلفين في الجوهر، فما هي “الخطة المشتركة” التي جعلت التسمية ممكنة أصلًا؟
هنا تظهر فرضية “الصدمة التالية” التي تتردد في أروقة التحليل. إذا كان خفض الفائدة وحده لا يكفي لتحقيق أهداف السياسة المالية، وإذا كان بيع السندات وتقليص الميزانية العمومية يضغط في اتجاه معاكس، فقد تكون هناك خطوة تعويضية أكبر—صدمة جديدة تُذكّر بما فعله نيكسون، لكن بأدوات زمن مختلف. السيناريوهان الأكثر تداولًا في هذا الباب يدوران حول مسارين: الأول إعادة تسعير كبيرة للدولار على طريقة اتفاقية بلازا—أي صفقة دولية تجبر الآخرين على تعديل سعر صرف عملاتهم. والثاني إعادة النظر في السعر الدفتري للذهب في دفاتر الخزانة: رفع 42.22 إلى عشرات أضعافه، ربما إلى “مئة ضعف أو أكثر”. في هذا السيناريو، تتحول قيمة الذهب الأميركي البالغ نحو 8,133 طنًا من قيمة دفترية تقارب 11 مليار دولار إلى أكثر من تريليون دولار، وهو تغيير محاسبي هائل يمكن أن يُستخدم كرافعة مالية وسياسية في لحظة إعادة هندسة.
الخطوتان—أو إحداهما—قد تُقرأان كمحاولة لتعويض أثر تحوّل الفدرالي نحو تقليص الميزانية العمومية وبيع السندات، لأن مثل هذا التحول يضغط على تمويل الدولة ويشدّ على السيولة. وفي جميع الأحوال، أي من المسارين يعني شيئًا واحدًا: سعر الدولار لن يبقى مجرد نتيجة تلقائية للسوق، بل قد يعود مشروعًا سياسيًا–نقديًا مفتوحًا، ومعه تعود وظيفة الذهب من هامش “الملاذ” إلى مركز “الأداة” في النقاش العالمي.
بهذا المعنى، لا تتعلق اللحظة فقط بترشيح كيفن وورش ولا بتقلّبات يومٍ في سوق المعادن. ما يجري يوحي بأن واشنطن قد تكون أمام مفترق: إمّا أن تُشدد السياسة النقدية بالمعنى البنيوي عبر تقليص ميزانية الفدرالي ووقف دعم السندات، وإمّا أن تبحث عن آلية أكبر لإعادة تسعير النظام حول الدولار بما يخفف الأكلاف السياسية والمالية في الداخل. وإذا كانت بريتون وودز وصدمة نيكسون واتفاقية بلازا قد رسمت خرائط المراحل السابقة، فإن ما يلوح اليوم هو أن إدارة ترامب—أو السوق على الأقل—تتحدث عن إمكانية مرحلة جديدة يكون فيها الذهب جزءًا من الحسابات الرسمية مجددًا، ويكون الدولار أقل اطمئنانًا مما بدا عليه لعقود، حتى وهو ما يزال العملة التي لا يملك العالم بديلًا كاملًا عنها.