لا يشي الفائض بالسلامة بقدر ما يشي بالخلل. لأن “الفائض” هنا لا يأتي بالضرورة من إدارةٍ رشيدة تُحسن التخطيط وتُنفق بفعالية، بل يأتي غالبًا من أحد مسارين أشدّ إحراجًا: إمّا دولةٌ تُجبي أكثر مما توقّعت ثم تُسرع إلى توسيع التزاماتها، وإمّا دولةٌ تُقرّ اعتمادات ثم تعجز إداراتها عن استعمالها، فتتحوّل الأموال غير المنفقة إلى “فائض” كاذب يشبه صمت الملفات في الأدراج. ومع إقرار موازنة 2026 ورفع الاعتمادات المرصودة للإنفاق العام، دخلت السياسة المالية مرحلة تبدو “جديدة” شكليًا، لكنها في الجوهر امتحانٌ قديم: كيف صُنعت فوائض العامين الماضيين؟ وإلى أين ستذهب الآن؟ وهل تستطيع الخزينة تمويل زيادات دائمة بموارد قد لا تكون دائمة؟
هذه القراءة تستند إلى أرقام الإيرادات والنفقات كما وردت في موازنات الأعوام 2024 و2025، وإلى تقديرات موازنة 2026 وبنودها، إضافةً إلى نتائج التنفيذ الفعلي للتحصيل والإنفاق خلال 2024 و2025 كما تعكسها بيانات التنفيذ المالية. الهدف هنا تحليل اتجاهات السياسة المالية وفلسفة توزيع الزيادة في الإنفاق، لا الاكتفاء بسرد الأرقام بوصفها “إنجازًا” بحدّ ذاته.
2024: فائضٌ وُلد من ضعف الإدارة… لا من فائض كفاءة
في عام 2024، بدت الدولة—على الورق—كأنها تضبط توازنها: كانت التقديرات تشير إلى إيرادات تقارب 3.45 مليارات دولار، منها نحو 2.72 مليار دولار إيرادات ضريبية، وحوالي 730.1 مليون دولار إيرادات غير ضريبية (ومنها مثلًا إيرادات الخلوي). التنفيذ الفعلي للإيرادات جاء قريبًا جدًا من هذه التوقعات، إذ حُصّلت إيرادات بنحو 3.42 مليارات دولار. هذا التوافق بين التقدير والتحصيل يوحي بدقّة هندسة الموازنة… لكن المفارقة أن العطب ظهر في الجهة الأخرى.
موازنة 2024 رصدت نفقات عامة بقيمة 3.45 مليارات دولار، أي بمستوى يوازي الإيرادات المتوقعة، وكأن الدولة تقول إنها ستُنفِق ما تجبيه. غير أنّ الواقع الفعلي أظهر أن القطاع العام لم يُنفق سوى حوالي 2.91 مليار دولار. هنا يتبدّل معنى الفائض بالكامل: المشكلة لم تكن نقصًا في المال، بل ضعفًا في الفاعلية. الإدارات لم تستطع استعمال اعتماداتها، أو لم تُحسن تحويلها إلى إنفاق منتج وفق ما رُصد أصلًا.
وهكذا ظهر فائض بقيمة تقارب 507.1 ملايين دولار، في حين بلغ الفائض الأولي (قبل احتساب خدمة الدين) نحو 899.2 مليون دولار. لكن هذا الفائض لم يكن “ثمرة نجاح مالي”، بل ثمرة قصور تنفيذي: فائض تحقّق لأن الدولة لم تفعل ما وعدت به في أبواب الصرف، لا لأنها ابتكرت نموًا في الإيرادات أو رفعت جودة الإنفاق.
2025: فائضٌ مصدره طفرة الإيرادات… لا تعثّر الصرف
في عام 2025، تغيّرت المعادلة جزئيًا. موازنة السنة رصدت نفقات عامة بحدود 5 مليارات دولار، وهذه المرّة تمكّنت الإدارات العامة من استعمال المبالغ المرصودة، ما يعني أن رواية “الفائض بسبب ضعف الإنفاق” لم تعد كافية لتفسير النتائج. المفاجأة جاءت من الإيرادات: بدل أن تتساوى مع التقديرات، قفزت إلى حدود 6 مليارات دولار، أي بما يزيد بنحو مليار دولار عن المتوقع في الموازنة.
لهذا السبب، حقّقت الميزانية العامة فائضًا بنحو مليار دولار—قرابة 20% من حجم الموازنة. هذه المرّة، الفائض كان ابنَ الجباية: زيادة غير متوقعة في الإيرادات وفعالية أعلى للسلطات الضريبية، لا فائضًا ناتجًا عن شلل الإدارة.
والأهم أن هذه الزيادة لم تكن رقمًا عائمًا بلا سياق، بل ارتبطت بإجراءات شدّدت الخناق على التهرّب الضريبي والجمركي. من أمثلة ذلك فرض الحجر الجمركي على شركات متخلّفة عن سداد مستحقات ضريبة الدخل، وتجهيز المعابر بأجهزة “سكانر” لتعزيز الرقابة على السلع المستوردة. وظهر أثر ذلك بوضوح في صعود الإيرادات الجمركية إلى نحو 2.27 مليار دولار في 2025 مقارنةً بنحو 1.67 مليار دولار في السنة السابقة. أي أن بابًا بعينه—الجمارك—لعب دورًا حاسمًا في تكوين فائض 2025، وهذا وحده يكفي لطرح سؤال الاستدامة: هل هذا الارتفاع قابل للتكرار بذات الوتيرة، أم أنه انعكاس لشدّة ظرفية ستتآكل مع الوقت والالتفافات؟
2026: رفع السقف بمليار… وتحويل الفائض إلى التزامات
هذه الخلفية تفسّر قرار وزارة المالية في 2026: رفع حجم الموازنة بنحو مليار دولار عبر رفع تقديرات الإيرادات والنفقات إلى حدود 6 مليارات دولار، مقارنةً بـ 5 مليارات في 2025. بعبارة صريحة، وزارة المالية تتصرّف على أساس أن الإيرادات المرتفعة في 2025 ليست حادثًا استثنائيًا، بل قاعدة يمكن البناء عليها لزيادة الإنفاق.
لكن السؤال الجوهري ليس “كم زادت الموازنة؟” بل على من صُرفت الزيادة؟ مراجعة بنود 2026 تُظهر أن الثقل الأكبر من التوسّع في الإنفاق تركز في اتجاهات محددة:
فقد طُلِبت زيادة بند الرواتب والأجور وملحقاتها بنسبة 37% خلال العام الحالي، وارتفع بند المنافع الاجتماعية بنسبة 25%. وفي مسارٍ موازٍ، أفضت نقاشات لجنة المال والموازنة إلى إضافة اعتمادات جديدة لإعادة الإعمار، ليصبح مجموع الاعتمادات المخصصة لهذا الغرض نحو 89 مليون دولار.
وعليه، يمكن القول إن الغالبية الساحقة من الزيادة في الإنفاق ذهبت إلى ثلاثة عناوين: الرواتب والأجور، شبكات الحماية الاجتماعية، وإعادة الإعمار. وفي حال تكرّرت إيرادات 2025 بذات المستوى، تميل الموازنة إلى تحقيق توازنٍ تقريبي بين النفقات والإيرادات بدل فائض كبير. أي أن 2026 ليست سنة “تكديس فوائض”، بل سنة استهلاك الزيادة الإيرادية عبر رفع كلفة الدولة.
العقدة التي لا تهرب منها الموازنة: معاشات المتقاعدين والتمويل الدائم
تبقى المسألة الأكثر حساسية هي مصير الزيادات المرتقبة على معاشات المتقاعدين ورواتب العاملين في القطاع العام، والتي وعد وزير المالية ياسين جابر بالبتّ بها في موعدٍ أقصاه نهاية الشهر الحالي. وهنا يتحوّل النقاش من أرقامٍ محاسبية إلى سؤالٍ سياسي-مالي بالغ القسوة: من أين سيأتي التمويل المستدام لهذه الزيادات؟
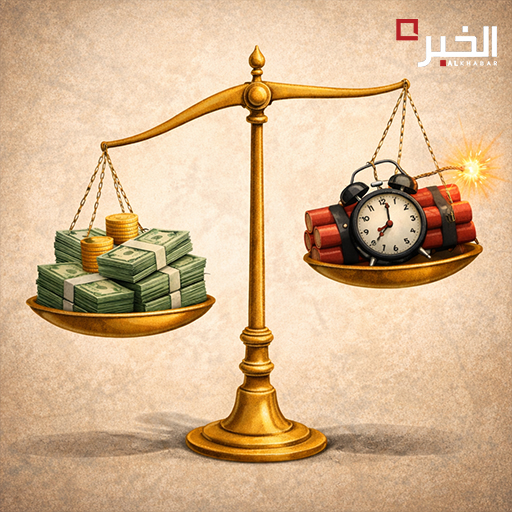
لأن الفرق بين تمويل زياداتٍ لمرة واحدة وتمويل زياداتٍ دائمة هو الفرق بين استخدام ظرفٍ مواتٍ وبين بناء سياسة مالية قابلة للحياة. صحيح أن الفوائض السابقة سمحت للدولة بمراكمة ودائع في حساباتها لدى مصرف لبنان، ما يوفّر هامشًا لتمويل زيادات الرواتب والمعاشات خلال فترة انتقالية. لكن الفترة الانتقالية ليست حلًا بذاتها: هي فقط مهلة. وإذا لم تترافق مع إيرادات إضافية قابلة للتكرار—لا قائمة على دفعةٍ استثنائية ولا على تشدّدٍ رقابي قابل للتراخي—فإن الزيادات ستتحوّل إلى التزامٍ دائم بتمويلٍ غير مضمون، أي إلى قنبلةٍ مؤجلة داخل المالية العامة.
المعضلة ليست في أن الدولة “زادت الإنفاق”. المعضلة أن لبنان يخلط، عامًا بعد عام، بين فائضٍ يُفترض أن يكون نتيجة كفاءة، وفائضٍ يتكوّن لأن الإدارة ضعيفة أو لأن الجباية اشتدت فجأة. موازنة 2026 تكشف هذا الخلط بوضوح: توسّعٌ كبير في الرواتب والمنافع وإعادة الإعمار، قائم على افتراض استمرار الإيرادات كما كانت في 2025. فإذا صمدت الإيرادات، مرّت السنة بأقل الأضرار. وإذا تراجعت—لأي سبب إداري أو اقتصادي أو سياسي—سيعود السؤال نفسه بأكثر عنفًا: من أين تُدفَع الالتزامات الجديدة؟
في لبنان، الفائض ليس خبرًا سعيدًا تلقائيًا. قد يكون، في كثير من الأحيان، إدانةً مكتملة: إمّا لأن الدولة لم تُنجز ما يلزمها إنجازه، أو لأنها تبني مصير التزاماتها على إيرادات لم تُثبت بعد أنها صارت قاعدة لا استثناء. وبهذا المعنى، الفائض الحقيقي ليس رقمًا في نهاية السنة… بل دولةٌ تعرف كيف تُحصّل، وكيف تُنفِق، وكيف تضمن أن ما تَعِد به اليوم لن يتحوّل غدًا إلى فاتورةٍ بلا ممول.