في الاقتصاد السياسي للولايات المتحدة، نادرًا ما تُدار المعارك الكبرى ببيانات صاخبة أو قرارات فجّة. غالبًا ما تبدأ من بوابة تبدو تقنية: نسبة فائدة، أو لغة بيان، أو توقعات “نقطة” في رسم بياني. لكن التوتر المتصاعد بين إدارة دونالد ترامب ومجلس الاحتياطي الفدرالي لم يعد مجرّد اختلاف في تقدير دورة اقتصادية؛ إنه انتقالٌ تدريجي نحو ما يسميه الاقتصاديون “هيمنة الماليّة العامة على السياسة النقدية”: حين يصبح البنك المركزي مطالبًا، صراحةً أو ضمنًا، بأن يموّل خيارات الدولة السياسية عبر تخفيض كلفة الدين، بدل أن يُملي على الدولة حدودًا يفرضها الاستقرار النقدي.
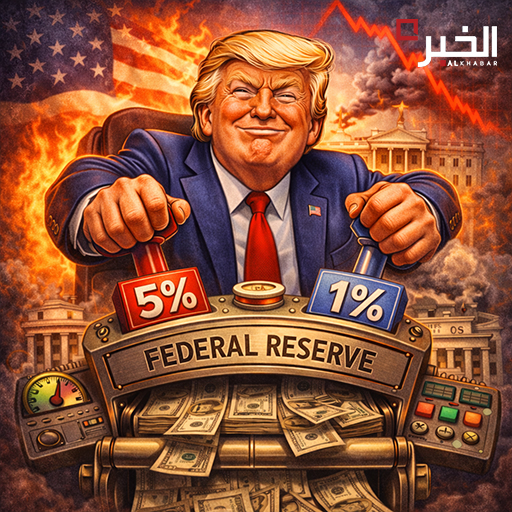
المطالبة ليست هامشية: خفضٌ فوريّ وكبير لسعر الفائدة من نطاق يقارب 3.75%—مستوى يمكن اعتباره وسطًا في ظل تضخم سنوي مستقر حول 2.7%—إلى مستوى “طارئ” عند 1% أو أدنى. الفارق هنا ليس بضع نقاط مئوية فحسب؛ إنه تغيير في فلسفة إدارة الاقتصاد: من استهداف التضخم والتوقعات وإدارة المخاطر، إلى تسعير المال بما يخدم موازنة الدولة أولًا.
منطق ترامب: الفائدة ليست أداة استقرار… بل كلفة سيادة
تفسير الإلحاح يبدأ من حسابات الدين، لا من مؤشرات الاستهلاك. الدين الفدرالي الأميركي بلغ 38.5 تريليون دولار بحلول 2026، ويزداد بنحو 2.6 تريليون دولار سنويًا، فيما تدور نسبة الدين إلى الناتج المحلي الإجمالي حول 124%. في مثل هذا المستوى، تتوقف المسألة عن كونها “مديونية قابلة للإدارة” وتتحول إلى حاكمٍ غير منتخب يفرض شروطه على السياسات العامة.
لكن الكتلة الأثقل ليست رقم الدين وحده، بل ما يدفعه النظام السياسي كل سنة كي يؤجل استحقاقه: الفوائد السنوية الصافية وصلت في 2025 إلى 970.4 مليار دولار، مرتفعةً 10.1% (أي 89.3 مليار دولار) عن 2024. هذه الفوائد تعادل 3.17% من الناتج المحلي الإجمالي للولايات المتحدة (30.6 تريليون دولار) وتقتطع نحو 10% من إجمالي النفقات الفدرالية (7.01 تريليون دولار)، في سنة ارتفع فيها الإنفاق أصلًا 4.1% (275.1 مليار دولار) عن السنة السابقة. حين تصبح الفوائد بندًا شبه سيادي، فهي لا تلتهم الموارد فقط؛ بل تبتلع هامش القرار.
ولأن السياسة هي فن الممكن المالي، يرى ترامب في الفائدة المرتفعة “ضريبة حكم”: كل نقطة فائدة تُترجم فورًا إلى قيود على توسيع الإنفاق أو إعادة ترتيب الأولويات. هنا يتحول خفض الفائدة إلى عملية تحرير سياسي: خفض الكلفة كي تتسع مساحة الحركة في الموازنة.
وتزداد جاذبية هذا المنطق بسبب بنية الاستحقاقات نفسها: نحو 33.8% من الدين الأميركي حتى نهاية 2025 يُصنّف ضمن دين خارجي قصير الأجل (أصل استحقاقه أقل من سنة). في هذا النوع من الديون، لا تحتاج الدولة سنوات كي تشعر بأثر خفض الفائدة؛ يكفي أن تبدأ دورة إعادة التمويل حتى يظهر الأثر في فاتورة الخدمة. لذلك يبدو ترامب متعجلًا: خفض سريع يعني وفورات سريعة… والفوائض هنا ليست رفاهية، بل وقود لإعادة توجيه الإنفاق حيث تريد الإدارة.
الوجهة الضمنية: “مساحة ماليّة” لميزانية الأمن والدفاع
رفض الفدرالي لخفض كبير لا يحدث في فراغ سياسي. بالتوازي، يضغط ترامب باتجاه رفع الإنفاق العسكري والأمني بنسبة تتجاوز 50% ليبلغ 1.5 تريليون دولار في 2027. وفي قلب هذه الصورة، تتعايش رسالتان تبدوان متناقضتين ظاهريًا لكنهما تنسجمان سياسيًا: توجيه باقتطاعات سنوية بنسبة 8% من ميزانية البنتاغون لخمس سنوات (بعنوان إعادة التموضع تحت شعار “أميركا أولًا”)، وفي الوقت نفسه دعم تشريعات لزيادة 100 مليار دولار في الميزانية ذاتها. المفهوم هنا ليس “تقشفًا” بقدر ما هو إعادة تشكيل إنفاق القوة مع دفع السقف إلى أعلى—وهذا يتطلب تمويلًا أرخص كي لا تتحول الفوائد إلى عدوّ داخلي يعرقل المشروع.
من هذه الزاوية، يصبح خفض الفائدة سياسة مالية مقنّعة: ليس الهدف مجرد تحفيز الطلب، بل تخفيف عبء التمويل لتأمين هامش توسع في أبواب يعتبرها البيت الأبيض استراتيجية.
منطق الفدرالي: استقلالية ليست “ترفًا مؤسسيًا” بل رصيد مصداقية
في المقابل، يقرأ الاحتياطي الفدرالي الصورة من نقطة مختلفة تمامًا: مصداقية العملة واستقرار التوقعات. حين ثبّت الفدرالي في 29 كانون الثاني 2026 الفائدة ضمن 3.5%–3.75%، كان يرسل رسالة مفادها أن السياسة النقدية يجب أن تبقى محكومة بالبيانات لا بالطلبات السياسية، خصوصًا مع تضخم يدور حول 2.7%. خوف الفدرالي ليس من الرقم الحالي للتضخم فقط، بل من إشارات السياسة: خفض حاد قد يطلق ديناميات تضخمية عبر توقعات السوق وسلوك الاقتراض، وقد يغذي فقاعات أصول في الأسهم والعقارات عبر تشجيع الاقتراض عالي المخاطر—وهو شبح لا تزال ذاكرة 2008 تضعه في صلب الحسابات المؤسسية.
الأعمق من ذلك: إذا تحولت الفائدة إلى قرار سياسي مباشر، فإن سوق السندات—التي تموّل الدولة—ستعيد تسعير المخاطر. قد يبدو المال أرخص رسميًا، لكنه قد يصبح أغلى ضمنيًا عبر ارتفاع علاوة المخاطر، أو تدهور الثقة، أو اضطراب في منحنى العائد. بعبارة أخرى: محاولة فرض المال الرخيص قد تنتهي إلى تآكل الائتمان السيادي بدل توسيعه.
من تثبيت الفائدة إلى محاولة تغيير قواعد اللعبة
ردّ ترامب لم يستغرق وقتًا: الانتقال من الاعتراض إلى محاولة إعادة هندسة المؤسسة نفسها، عبر إعلان نية تسمية مرشح جديد لرئاسة الاحتياطي، ثم تسمية كيفن وارش مع رسالة واضحة: المطلوب قيادة “تنجز” خفض الفائدة. هذه ليست مجرد مناورة بشرية داخل جهاز الدولة؛ إنها محاولة لإعادة تعريف الاستقلالية: من استقلال فعلي إلى استقلال اسمي، بحيث تصبح السياسة النقدية ذراعًا من أذرع السلطة التنفيذية.
وعند هذا الحد، يظهر السيناريو الأخطر: تسييس النقد يفتح الباب لتمويل العجز على نحو أكثر مباشرة، سواء عبر توسع سيولي كبير أو عبر خلق بيئة تسمح بزيادة الاقتراض بلا حساسية عالية تجاه كلفته. قد لا يُقال ذلك بهذه اللغة، لكن النتيجة واحدة: توفير غطاء مالي واسع لأجندة سياسية وعسكرية حتى لو جاءت على حساب الاستقرار النقدي والمالي.
ارتدادات عالمية: قرار أميركي يحرّك دورة المال الدولية
هذه المعركة ليست داخلية. الفائدة الأميركية هي مركز الجاذبية في النظام المالي العالمي: تحدد اتجاه الدولار، وتعيد رسم خرائط تدفق رأس المال، وتؤثر على أسعار السلع الأساسية المسعّرة بالدولار (نفط، قمح، ذرة، معادن). أي تغيير حاد في مسار الفائدة، أو أي اهتزاز في ثقة الأسواق باستقلالية الفدرالي، يمكن أن يُترجم إلى موجات خروج/دخول مفاجئة في الأسواق الناشئة، وتقلّبات في العملات، وارتفاع كلفة خدمة الديون المقومة بالدولار على الدول الأضعف.
تجربة 2013 ليست بعيدة: “نوبة غضب الأسواق” جاءت يومها من مجرد إعلان نية تقليص شراء السندات، فارتفعت عوائد الخزانة واهتزت الأسواق الناشئة. الفارق أن سياق اليوم أكثر هشاشة: الدين العالمي بلغ 346 تريليون دولار في الربع الرابع من 2025، والدول استنزفت مساحات التحفيز المالي منذ جائحة كوفيد-19، بينما تركت حرب أوكرانيا منذ شباط 2022 آثارًا ممتدة على أسعار الطاقة والغذاء. وفوق ذلك تتراكم طبقة جديدة من التوترات التجارية والجيوسياسية، لا سيما بين واشنطن وبكين، مع عودة ترامب منذ كانون الثاني 2025 واستخدام الرسوم الجمركية كسلاح واسع الاستعمال.
في هكذا بيئة، تصبح أي مغامرة في “تسعير الدولار” ذات كلفة مضاعفة: الأسواق لا تتلقى الصدمات وهي ممتلئة بالاحتياطي؛ تتلقاها وهي مثقلة بالديون وقليلة القدرة على امتصاص الارتدادات.
من يملك حق “تسعير الزمن”؟
المعركة ليست على نصف نقطة أو نقطة. إنها على وظيفة مؤسسة تسعّر الزمن الاقتصادي نفسه. إذا انتصر منطق إخضاع الفدرالي للحسابات السياسية المباشرة، فالخطر لا يقتصر على تضخم أو فقاعات أصول. الأخطر هو إعادة تعريف موقع الدولار: من عملة عالمية مسنودة بمؤسسة مستقلة، إلى أداة سياسية تُدار بمنطق الاستحقاق اليومي.
عندها، لن يعود السؤال: هل ستنخفض الفائدة إلى 1%؟ بل: ما الثمن الذي سيدفعه النظام المالي العالمي حين يصبح “سعر المال” قرارًا انتخابيًا لا قرارًا مؤسسيًا؟