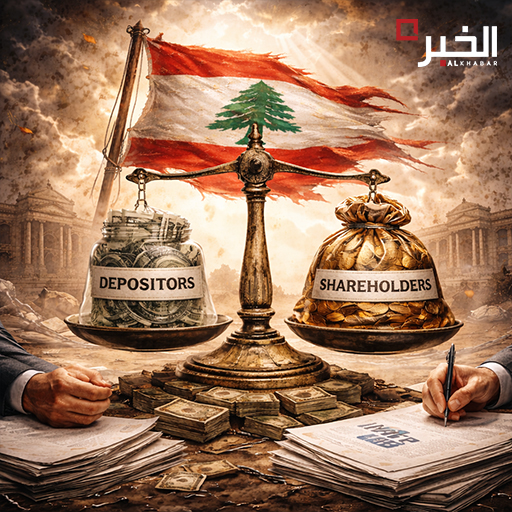
قبل أن يدخل لبنان مجدداً في لعبة “الاتفاق المبدئي” مع صندوق النقد، هناك سؤال واحد يريد الصندوق جواباً قاطعاً عنه: هل ستُدار الخسائر وفق تسلسل يُحمّل أصحاب المصارف المسؤولية أولاً… أم ستُعاد صياغة الخسائر بحيث تبدأ من جيوب المودعين؟
هذا السؤال تحديداً هو الذي يفسّر حدّة النقاش الدائر حول “تراتبية الحقوق والمطالب” في مشروع قانون الفجوة المالية، وهو نفسه ما يجعل زيارة بعثة الصندوق هذه المرة أقلّ قابلية للتساهل أو للتوقيع السريع.
في هذا السياق، بدأت بعثة صندوق النقد اجتماعات تقنية في وزارة المالية، لتشمل: قانون الفجوة المالية، والتعديلات على قانون إصلاح أوضاع المصارف، إضافة إلى مقاربة إعداد موازنة 2027 وما يتصل بها من إطار مالي متوسط الأجل. وتراهن وزارة المالية على تحقيق اختراق يسمح لاحقاً ببلوغ “اتفاق على مستوى الموظفين”، لكنه لن يكون اتفاقاً “على عجل” هذه المرة، لأن الصندوق يريد أن يقفل مسبقاً الثغرات التي عطّلت اتفاق نيسان 2022 حين جرى التوقيع ثم توقفت الشروط في منتصف الطريق.
ترتيب الخسائر… صراع على نقطة البداية
المفارقة أن الخلاف ليس على المبدأ المعلن (“تراتبية الحقوق والمطالب”) بقدر ما هو على توقيت تطبيقه وكيفية الوصول إليه.
الصندوق يدفع باتجاه مسار واضح ومُحكم المراحل:
- تحديد الفجوة في ميزانية مصرف لبنان أولاً.
- ثم تحديد انكشاف كل مصرف تجاري على المصرف المركزي وما يعنيه ذلك من خسائر.
- بعدها تُفتح ميزانيات المصارف واحداً واحداً وفق القاعدة الكلاسيكية لإعادة الهيكلة:
- شطب رساميل المساهمين باعتبارها خط الدفاع الأول،
- ثم إعادة الرسملة عبر ضخ أموال جديدة من مساهمين حاليين أو جدد،
- وبعد ذلك فقط يبدأ البحث بإجراءات تمسّ الودائع، وبأضيق نطاق ممكن ووفق الحاجة الفعلية لمعالجة خسائر المصرف بعد الرسملة.
هذه السلسلة، بنظر الصندوق، ليست تفصيلاً تقنياً: إنها الضمانة الوحيدة لمنع ترحيل الخسائر من أصحاب المصارف إلى المودعين تحت أسماء قانونية براقة.
في المقابل، يقدّم حاكم مصرف لبنان كريم سعيد ترتيباً مختلفاً تماماً: الانطلاق من تخفيض التزامات المصارف تجاه المودعين وفق مفهوم “الأصول غير المنتظمة”، وخصوصاً ضمن فئة الودائع الكبيرة (كالفوائد والمبالغ الناتجة من تحويلات من الليرة إلى الدولار على السعر الرسمي وغيرها). بعد “تنظيف” الالتزامات، يتم—بحسب هذا المنطق—قياس الفجوة بصورة “أنقى”، ثم احتساب خسائر كل مصرف، ثم طلب إعادة الرسملة.
الحاكم يصف ذلك بأنه تصحيح أولي للميزانيات قبل توزيع الخسائر. لكن الصندوق يقرأه كمنهج يتيح للمصارف تقليص حجم خسائرها الظاهرة وتالياً تقليص ما يُطلب من المساهمين دفعه، فيما يتحمّل المودعون الكلفة منذ اللحظة الأولى. والأسوأ نظرياً أن بعض المصارف قد تخرج من هذا “التنظيف” برأسمال إيجابي، ما يخفف عنها عبء التحمل ويبدّل جوهر التراتبية من دون إعلان ذلك صراحة.
نص الحكومة لا يكفي… لأن الخوف من “التفسير” لاحقاً
صحيح أن مشروع قانون الفجوة المحال من الحكومة يتحدث عن احترام تراتبية الحقوق والمطالب، ويعطي انطباعاً بأن المودع ليس في مقدمة من يدفع. لكن الصندوق لا يتوقف عند العناوين: ما يقلقه هو كيف سيُقرأ النص لاحقاً داخل المنظومة، خصوصاً مع إشارات الحاكم التي تفتح باباً عملياً لتقديم خطوة تمسّ الودائع قبل استنفاد رساميل المساهمين والرسملة.
لهذا يطالب الصندوق بصياغات أكثر صراحة، تُحوّل “التراتب” من شعار عام إلى جدول زمني إلزامي للإجراءات: تدقيق، رسملة، ثم توزيع خسائر، ثم—عند الضرورة فقط—إجراءات على الودائع ضمن حدود المصرف نفسه.
مسؤولية الدولة… سقف مطلوب مقابل رواية “58 مليار دولار”
في ملف الدولة، لا يضع مشروع القانون رقماً ثابتاً لحصتها من المعالجة. بل يضع مسارين عامّين:
- تسوية ما هو متنازع عليه من التزامات بين وزارة المالية ومصرف لبنان، على أن تُصدَّق سياسياً لاحقاً،
- والتزام الدولة خلال السنوات المقبلة بدعم رسملة مصرف لبنان، بما يعني تحمّل جزء من العجز في ميزانيته.
هنا يعود الصندوق إلى هاجسه الأكبر: استدامة الدين العام بعد إعادة هيكلة الدين السيادي. لذلك يريد نصاً واضحاً يحدد أو يقيّد مستوى ما يمكن أن تتحمله الخزينة كي لا تتحول الفجوة إلى دينٍ دائم غير قابل للإطفاء. ومن الأفكار التي تُطرح لضبط المسار: إجراءات قانونية تمنع تحويل الفجوة—بعد الاعتراف بها—إلى دين عام ممتد، مثل تعطيل المادة 113 من قانون النقد والتسليف كأداة لتفادي تدوير العجز بصيغة التزام سيادي طويل.
في المقابل، يذهب حاكم مصرف لبنان إلى الاتجاه المعاكس، مطالباً الدولة بما يصل إلى 58 مليار دولار تشمل دولارات باعها المصرف المركزي تاريخياً للدولة وأموالاً استُخدمت لتمويل الاستيراد زمن تعدد أسعار الصرف. إلا أن هذه المطالبات—بحسب ما يُؤخذ عليها—لا تستند إلى إقرار نيابي ولا إلى عقود دين مستوفية للشروط التي يفرضها قانون النقد والتسليف على استدانة الدولة من المصرف المركزي.
ليست فجوة فقط… موازنة 2027 والحوكمة المصرفية على الطاولة
الملف المالي لا ينفصل عن الموازنة: الصندوق يطلب أن تأتي موازنة 2027 شاملة للنفقات كلها بلا استثناءات، بما فيها خدمة الدين وأي إنفاق ممول عبر قروض خارجية أو برامج مؤسسات دولية. وهو مطلب سبق أن أُثير مع مشروع موازنة 2026، لكن الممارسة التشريعية لم تُظهر التزاماً فعلياً بتطبيقه كما ينبغي.
كما يتم التطرق إلى الإطار المالي المتوسط الأجل الذي تعدّه وزارة المالية لتجاوز عقلية “السنة بسنة” ووضع تصور لإدارة الموارد والإنفاق خلال عدة سنوات، بما يسمح بقياس الالتزامات والإيرادات على نحو أكثر واقعية.
وفي موازاة ذلك، تراقب بعثة الصندوق مسار التعديلات المقترحة على قانون إصلاح أوضاع المصارف، وخصوصاً في نقطتين حسّاستين:
- تضييق نطاق الطعون بقرارات الهيئة المصرفية لمنع استخدام حق الطعن كوسيلة تعطيل لقرارات إعادة الهيكلة،
- وتعديل تركيبة الهيئة المصرفية العليا لإبعاد أي مواقع قد تتأثر عملياً بنفوذ جمعية المصارف، منعاً لتضارب المصالح داخل الجهة التي يُفترض أن تُشرف على إعادة هيكلة القطاع.
لا اتفاق بلا “تسلسل” واضح وبلا حدود على فاتورة الدولة
هذه الجولة ليست بروتوكولاً تقنياً ولا زيارة مجاملة. إنها محاولة لفرض جواب حاسم: هل سيبدأ الإصلاح من رأس المال والرسملة، أم من الودائع؟ وهل ستُضبط مساهمة الدولة بسقف يحمي الاستدامة المالية، أم ستتحول الفجوة إلى دين سيادي جديد؟
من دون نصوص تقفل باب التأويل، وترتيب إجراءات لا يسمح بالالتفاف، سيبقى أي “اتفاق مبدئي” معرضاً لإعادة إنتاج تجربة 2022: توقيعٌ يلمع للحظة… ثم يتبخر عند أول مفترق تنفيذ.