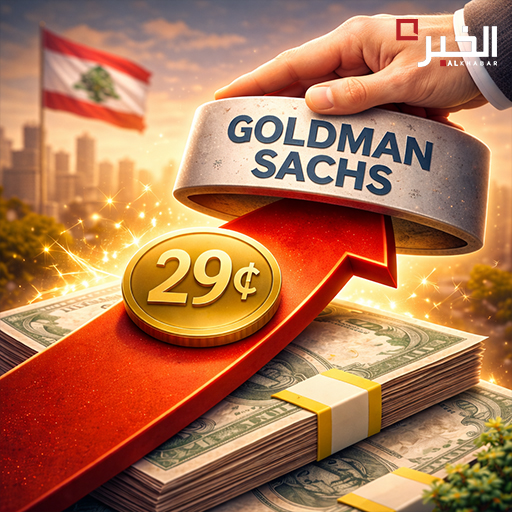
تبدو سوق اليوروبوند اللبناني وكأنها سبقت الدولة إلى “النتيجة” واحتفلت بها على الشاشة قبل أن تُكتب على الورق. فمع نهاية الأسبوع، تداوَل المستثمرون شرائح السندات بحسب آجالها ضمن نطاق يناهز 29.42 إلى 29.85 سنتاً للدولار، وهو مستوى يعني أن الأسعار سجّلت حتى الآن ارتفاعاً يقارب 28% منذ بداية العام، وباتت أعلى بأكثر من خمسة أضعاف مما كانت عليه في أواخر أيلول 2024، يوم اتسعت الحرب على لبنان وتبدّل المشهد السياسي بعدها. في نظر السوق، هذا الارتفاع ليس رقماً عابراً: إنه ترجمة مباشرة لموجة تفاؤل ارتبطت بتحوّلات داخلية فتحت باباً أوسع للحديث عن تقدّم في مسار التفاوض مع صندوق النقد، وتغذّت أيضاً من مناخ مضاربي موازٍ شهدته سندات فنزويلا مطلع العام، باعتبارها تقع في الفئة نفسها من ديون الدول المتعثّرة عالية المخاطر، فانعكس ذلك شهية إضافية تجاه الورق اللبناني.
إلا أن قراءة حديثة صادرة عن «غولدمان ساكس» تضع هذا الصعود في خانة “التسعير المبالغ فيه”، وتعتبر أن الأسواق التقطت الإشارات السياسية وتعاملت معها كأنها ضمانة شبه نهائية، بينما الطريق إلى اتفاق فعلي مع صندوق النقد وإلى إعادة هيكلة الدين السيادي ما زال مليئاً بعوائق قادرة على قلب المشهد. فالتفاؤل بقرب الاتفاق، وفق التحليل، لا يستند إلى عناصر محسومة بقدر ما يستند إلى انطباع عام، فيما التشريعات الأساسية لم تنجز بعد، وعلى رأسها مشروع قانون الفجوة المالية الذي لم يمر في مجلس النواب، وليس مضموناً أن تخرج صيغته النهائية من البرلمان منسجمة مع شروط الصندوق، تماماً كما حصل مع قانون إصلاح أوضاع المصارف الذي أُقر بصيغة استدعت لاحقاً إعداد مشروع تعديل بسبب ابتعادها عن مقاربة الصندوق. وإلى جانب عقدة التشريع، يبرز عاملٌ أكثر حساسية: صعوبة تقدير ما الذي ستتحمّله الدولة فعلياً من خسائر عند ترجمة قانون الفجوة إلى إجراءات، لأن حجم العبء الذي سيقع على المالية العامة سيعيد تعريف قدرة الدولة على الوقوف مجدداً بعد إعادة هيكلة دينها. ثم تأتي ضبابية رقم الدين العام نفسه، مع احتمال تحمّل الدولة ديوناً إضافية عند تسوية الدين المتنازع عليه بين وزارة المالية ومصرف لبنان والبالغ 16.5 مليار دولار، وهو ملف لم تتضح حتى اللحظة كيفية حسمه ولا أثره على استدامة الدين الإجمالي. وحتى لو افترضنا عبور هذه التعقيدات، يلفت التحليل إلى أن التنفيذ في لبنان ليس تفصيلاً تقنياً، إذ إن قرار المجلس الدستوري يفتح عملياً باب تعليق عمليات إعادة هيكلة المصارف بانتظار البت بالطعون المحتملة، ما يعني أن أي مسار إصلاحي قد يتحول إلى نزاعٍ قضائي يجمّد النتائج ويستنزف الوقت. ويزداد ضغط الوقت أصلاً مع اقتراب الاستحقاق النيابي المفترض في أيار المقبل، حيث لا يبقى أمام الحكومة سوى هامش ضيق جداً لإقرار القوانين الإصلاحية، فيما يظل احتمال التأجيل قائماً، وكذلك غموض مرحلة ما بعد الانتخابات لناحية مدة تشكيل حكومة جديدة وطبيعتها وقدرتها على حمل ملف بهذا الحجم. وفوق كل ذلك، يرى التقرير أن السوق لا تسعّر بما يكفي المخاطر السياسية والأمنية، وفي مقدمتها احتمال تصاعد النزاع مع إسرائيل، ولا سيّما إذا لم يتحقق تقدم في ملف نزع سلاح حزب الله، ما يضيف طبقة جديدة من عدم اليقين على أي تسوية مالية.
على قاعدة هذه المخاطر، ينتقل التحليل إلى السؤال الذي يتجاهله التسعير المتحمّس: ماذا سيبقى من قيمة السندات بعد إعادة الهيكلة؟ فالدولة لا تدفع أصل اليوروبوند ولا فوائده منذ آذار 2020، وما ينتظر الدائنين ليس “تسديداً متأخراً” بقدر ما هو إعادة صياغة كاملة للقيمة والفائدة والآجال ضمن صفقة جديدة ستتضمن اقتطاعات حتمية. وهنا يقدّر «غولدمان ساكس» أن الاقتطاع النهائي قد يتراوح بين 60% و80%، مع فائدة محتملة بعد الهيكلة بين 4% و6%، وباحتساب الألغام التشريعية والتنفيذية والانتخابية والسياسية، يقدّر “السعر العادل” للسندات ضمن نطاق يتراوح بين 12 و25 سنتاً للدولار وفق نسبة الاقتطاع، أي أقل بكثير من مستويات السوق القريبة من 29 سنتاً. وفي الخلفية يبقى متغيّرٌ حاسم سيتدخل في تحديد “قيمة الاسترداد” النهائية: حجم الأعباء التي ستقرر الدولة حملها لإعادة رسملة مصرف لبنان، وكيفية معالجة الديون المتنازع عليها بينه وبين وزارة المالية، لأن كل دولار إضافي تُحمّله الدولة لنفسها يقتطع تلقائياً من قدرتها على تقديم تسوية أفضل للدائنين الآخرين. بهذه المعادلة، يصبح صعود اليوروبوند أشبه بتقدّم الصورة على الواقع: السوق تحتفل بمخرجٍ مالي، فيما المخرج نفسه ما زال عالقاً بين البرلمان والأرقام والقضاء والانتخابات والمخاطر المفتوحة.