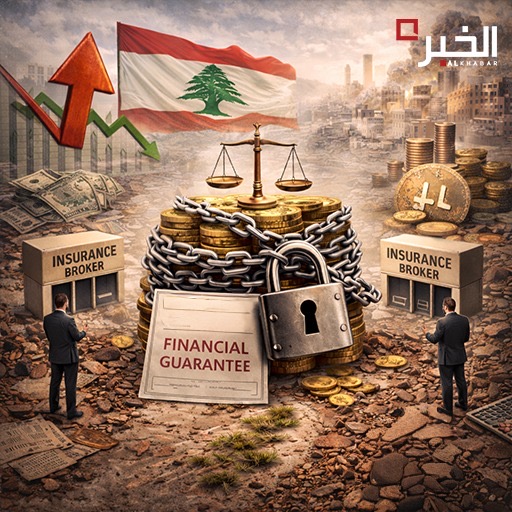
أصدر وزير الاقتصاد والتجارة عامر البساط قرارًا برفع قيمة الكفالات المالية المفروضة على وسطاء التأمين، وقدّمته الوزارة بوصفه خطوة ضمن “خطة تنظيم” لقطاع التأمين وحماية حقوق المؤمن لهم. من حيث المبدأ، الفكرة ليست موضع جدل كبير: الكفالة، في تعريفها القانوني والوظيفي، ليست زينةً إدارية، بل ضمانة تُستعمل لتعويض المتضررين عند الإخلال بالواجبات المهنية أو ارتكاب مخالفات. ومع انهيار الليرة وارتفاع المخاطر التشغيلية، يصبح تحديث قيمة الكفالة منطقيًا حتى لا تتحول إلى رقمٍ بلا معنى.
أكثر من ذلك، ثمة جانب إيجابي واضح لا يمكن إنكاره: القرار قد يساهم فعليًا في إقفال “دكاكين” وساطة التأمين التي نبتت خلال سنوات الأزمة، واستسهلت الدخول إلى السوق بلا شروط جدّية ولا معايير مهنية، وتحولت لدى كثيرين إلى واجهات عشوائية أو قنوات سمسرة تُربك المؤمن لهم وتسيء إلى صورة القطاع. من هذه الزاوية، رفع الكفالة يمكن أن يعمل كحاجز يمنع الاستسهال ويعيد الاعتبار لفكرة الوسيط كمسؤولية لا كمهنة سائبة.
لكن المشكلة في لبنان ليست عادةً في “العنوان” بل في “الطريقة”. فالقرار، إذا رُمي بوصفه زيادة مالية مجردة، قد يتحوّل إلى غربلة قاسية تُقصي من لا يملك السيولة لا من يفتقد المهنية، وتُعيد رسم السوق وفق القدرة على الدفع لا وفق قواعد الامتثال والسلوك. وهنا، يعود سؤال جوهري: هل نحن أمام تنظيم فعلي يضبط المخالفات ويحصّن حقوق الناس، أم أمام إجراء يرفع السقف من دون أن يبني منظومة رقابة ومحاسبة تُصيب المخالفة في مكانها؟
عمليًا، يقرأ كثيرون القرار على أنه سلاح ذو حدّين. مؤيدوه يرون فيه فرصة لرفع مستوى المهنية، وإغلاق الباب أمام غير المؤهلين، وتحسين صورة السوق محليًا وخارجيًا. لكن المعترضين، وهم شريحة واسعة من الوسطاء، يعتبرون أن التوقيت قاتل: مداخيل تتراجع، كلفة تشغيل ترتفع، وثقة شبه معدومة بالقطاع المصرفي بعدما خسر كثيرون ودائعهم. لذلك يقولون إن رفع الكفالة بهذه الصيغة سيضغط تحديدًا على المكاتب الصغيرة والمتوسطة، ويدفع بعضها إلى الإقفال أو إلى اندماجات قسرية مع كيانات أكبر.
ومع ذلك، أخطر ما يثيره القرار ليس فقط مصير الصغار، بل احتمال أن يفتح الباب لـ”انتقائية” غير معلنة في نتائج التنظيم. فرفع الكفالة قد يُخرج من السوق وسطاء ملتزمين لكنهم عاجزون ماليًا، فيما قد يبقى في السوق من يملك التمويل والغطاء، حتى لو كانت سمعته المهنية موضع جدل. هنا تتقدم هواجس يهمس بها أهل القطاع منذ سنوات: أن السوق قد يستمر في احتضان بعض الوسطاء المعروفين بارتباطات سياسية أو دينية تمنحهم حصانة اجتماعية أو نفوذًا، او أوسمة برتبة فرسان، رغم السمعة السيئة والشبهات المتداولة حولهم. وهذه النقطة لا تُقال لإطلاق اتهامات بلا أحكام قضائية، بل لتوصيف الخطر الحقيقي: إذا كانت أدوات “التنظيم” تختبر الملاءة المالية فقط، فقد تصبح عاجزة عن فرز النزاهة من النفوذ، وتتحوّل الكفالة من وسيلة حماية للمستهلك إلى بوابة تُبقي الأقوى ومبيّض الأموال.. لا الأنظف.
من هنا، يصبح الحديث عن “حماية المستهلك” ناقصًا ما لم يُترجم إلى أسئلة تنفيذية محددة: كيف ستمنع الوزارة انتقال جزء من الكلفة إلى المواطنين عبر زيادة العمولات والأسعار؟ كيف ستمنع تركّز السوق بيد الشركات الكبرى إذا خرجت المكاتب الأصغر؟ ما هي آليات الرقابة التي سترافق القرار؟ وهل ستُعتمد معايير واضحة للامتثال المهني والتدقيق عند الاقتضاء ضمن الأطر القانونية، بدل الاكتفاء بتحميل السوق عبئًا ماليًا جديدًا ثم انتظار “التهذيب الذاتي”؟
وفي السياق الأوسع، لا يمكن فصل هذا القرار عن صورة الأداء العام للوزارة في قطاع التأمين. المشكلة ليست في إجراء واحد، بل في انطباع يتعزز كل مرة: قرارات سريعة، تفصيلها الإداري محدود، وحوارها مع أصحاب المهنة متأخر أو شكلي. والأسوأ أن هناك انطباعًا متناميًا بأن الوزير الجديد يبدو محاطًا بدائرة مؤثرين ومستشارين تزيد شكوك السوق بدل أن تبني الثقة، وبأن “مطبخ” القرارات لا ينجح في إقناع القطاع بأنه يعمل بمنطق إصلاح شفاف، لا بمنطق إجراءات تقرر النتائج مسبقًا. وهنا يكمن الناقوس: فأي إصلاح في قطاع حساس كالتأمين لا يعيش على التوقيع وحده، بل على بيئة قرار نظيفة، وآليات تطبيق يمكن الدفاع عنها أمام الناس.
يمكن لرفع الكفالات أن يكون خطوة صحيحة في الهدف، بل وقد يشكل فرصة لإقفال دكاكين الوساطة العشوائية، لكنّه قد ينقلب إلى نتيجة عكسية إذا تُرك كفلتر مالي لا كمنظومة تنظيم كاملة. نجاح القرار لا يُقاس بقيمة الكفالة الجديدة، بل بمدى قدرة الوزارة على جعل “البقاء في السوق” مرتبطًا بالمهنية والامتثال والشفافية والمحاسبة، لا بالقدرة على الدفع والغطاءات والأوسمة التي تهديها "بكركي". وإلا سنكون أمام تنظيم على الورق… يصفّي الحلقة الأضعف، ويُبقي الحلقة الأكثر جدلاً في قلب السوق، فيما يدفع المواطن في النهاية فاتورة “الإصلاح” من جيبه وثقته.