لا يأتي اجتماع لجنة المال والموازنة الثلاثاء المقبل كموعدٍ برلماني عادي. إنه، عملياً، لحظة مواجهة بين الدولة—إن بقي فيها شيء من معنى الدولة—وبين لوبي مصرفي يتصرّف كأنه فوق القانون وفوق المجتمع وفوق فكرة العدالة نفسها. برقية رئيس اللجنة إبراهيم كنعان، المرفقة بمشروع “قانون الانتظام المالي واسترداد الودائع” المعروف بقانون الفجوة وبالتعديلات الحكومية على قانون إصلاح أوضاع المصارف، ليست سوى إعلان رسمي لافتتاح ساحة المعركة: معركة توزيع الخسائر. لكن المشكلة أن المصارف لا تدخلها كطرفٍ يريد حلّاً؛ تدخلها كطرفٍ يريد تقنين الجريمة وتحويل الانهيار إلى “نص” يُمرَّر ثم يُغلق الملف.
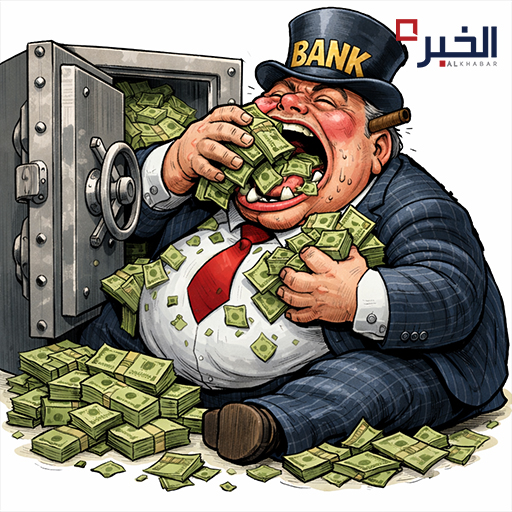
وقبل أن يبدأ النقاش، كان اللوبي قد فعل ما يجيده دائماً: تنظيم الصف، توحيد الرواية، وإطلاق النار على الضحية. عمّمت جمعية المصارف على أعضائها دراسة من إعداد شركة “أنكورة” الاستشارية، وقدّمت ستة “تعديلات”. ليست تعديلات… إنها خطة هجومية مكتملة الأركان هدفها واحد: حماية المساهمين وأصحاب المصارف، وتغليف عملية السطو بألفاظ محاسبية باردة. وفي قلب هذه الخطة يظهر فجور اللوبي بلا رتوش: يريد أن يخرج من الانهيار كما دخل إليه—بالامتيازات—وأن يدفع الجميع الثمن إلا هو.
أول الفجور: بيع ذهب البلد كي لا يدفع أصحاب المصارف.
تطلب الدراسة بيع “جزء من احتياطات الذهب” لتكوين سيولة تُستخدم لتسديد أول مئة ألف دولار من كل وديعة. في الصيغة الحالية من المشروع، المصارف مطالبة بتحمّل 40% من كلفة هذا الشطر ومصرف لبنان يتحمّل الباقي. لكن اللوبي لا يريد أن يتحمّل شيئاً فعلياً. يريد أن تُفتح خزنة الذهب—أحد آخر ما تبقّى من أصول سيادية—كي لا تُمسّ رساميل المساهمين، وكي لا يدفع أصحاب المصارف كلفة إعادة الرسملة من جيوبهم.
هذه ليست “واقعية”، هذا نهبٌ علني: تحويل الذهب إلى صندوق إنقاذ خاص، وإجبار البلد على بيع أصوله كي ينجو من دمّر نظامه المالي.
ثاني الفجور: شطب الودائع عبر معاقبة من حاول أن يسحب فتاتاً.
مشروع القانون يضمن تسديد كل وديعة حتى مئة ألف دولار خلال أربع سنوات. لكن المصارف تطالب بشطب أجزاء من هذا “المضمون” بقدر ما استفاد المودع من سحوبات التعاميم السابقة. أي: من سحب 25 ألفاً وفق التعميم 158 يُخفّض “المضمون” له إلى 75 ألفاً.
هنا تبلغ الوقاحة حدّها: المودع سُلب سنوات، ثم سُمح له بفتاتٍ بشروط مهينة وبأسعار صرف مشوهة، والآن يأتي اللوبي ليقول: سنسجّل هذا الفتات عليك، ونقصّ حقك مرة أخرى. إنها عملية قصّ مزدوجة: قصّ حين انهارت العملة، وقصّ حين تُخصم السحوبات من الضمان.
ثالث الفجور: تحويل خسائر المصارف إلى دين عام… أي إلى لعنة جماعية.
تطلب الدراسة “تخفيض العبء الملقى على المصارف” عبر تحميل الدولة المزيد من الأعباء وتسجيل المزيد من الديون العامة لمصلحة مصرف لبنان. وبعد بيع الذهب وشطب الودائع، يريدون تحويل ما تبقى من خسائر مصرفية إلى دين عام معلّق، بمعزل عن قدرة الدولة على السداد.
هذا ليس توزيعاً للخسائر؛ هذا تهريبٌ للخسارة من حسابات المصارف إلى رقبة الدولة—أي إلى ضرائب الناس وخدماتهم ولقمة عيشهم. وإذا كان هذا الدين سيوازي أضعاف الناتج المحلي، فذلك يعني أنه دينٌ غير قابل للسداد عملياً، أي أن الودائع لن تُسدد… لكن اللوبي سيكون قد نجح في شيء واحد: نقل الجريمة من خانة المحاسبة إلى خانة “القدر المالي” المكتوب على الدولة.
رابع الفجور: قلب تراتبية الحقوق—المودع أولاً… والمساهم أخيراً.
الدراسة تطالب بتنقية الودائع من “الأصول غير المنتظمة” قبل تحديد الخسائر وتحميل أصحاب المصارف أعباء إعادة الرسملة. هذا يعني عملياً البدء بتحميل الودائع الخسائر عبر تخفيضها، قبل أن يتحمل المساهمون (أي أصحاب المصارف) أي خسارة.
هذا انقلاب صريح على قاعدة بديهية في أي نظام مصرفي محترم: رأس المال هو خط الدفاع الأول، والمودع ليس شريكاً في المخاطرة بل صاحب حقّ. لكن لوبي المصارف يريد العكس: اجعلوا المودعين وسادة الخسارة الأولى، ثم تحدّثوا لاحقاً—إن شئتم—عن رساميل المساهمين. هذه ليست “إصلاحات”. هذه شرعنة رسمية لقاعدة: من يملك النفوذ ينجو، ومن يملك الحق يُصفّى.
خامس الفجور: احتساب أموال المودعين كمساهمة للمصارف.
تطالب الدراسة باحتساب الاحتياطات الموجودة في مصرف لبنان والمتأتية من أموال المودعين ضمن النسبة التي ستتحملها المصارف عند تسديد أول مئة ألف دولار. أي أن المصارف تريد أن تدفع من أموال المودعين المحتجزة، ثم تقول إنها دفعت. هذه ليست محاسبة؛ هذه تبييضٌ مالي للمسؤولية: تسديد للمودع بأموال المودع، وتسجيل ذلك “مساهمة” لتخفيف كلفة إعادة الرسملة عن أصحاب المصارف.
سادس الفجور: “الاستدامة” كقناع لحماية الامتياز.
حين تتحدث الدراسة عن ضمانات الاستدامة المالية وقدرة السداد على المدى البعيد، فهي عملياً تفتح باباً لضمان واحد: ضمان ألا يُجبر أصحاب المصارف على دفع كلفة حقيقية الآن. الاستدامة هنا ليست للمودع؛ الاستدامة لطبقة المصارف التي تريد أن تبقى فوق المحاسبة، وأن تُحوّل التشريع إلى سترة نجاة لها لا للناس.
الخلاصة أبسط من كل هذا التمويه: اللوبي المصرفي لا يريد قانوناً يعيد الودائع، بل قانوناً يغلق الجريمة بالشمع الأحمر. يريد أن يبيع الذهب كي لا يدفع، أن يقصّ الودائع كي يخفف كلفته، أن يرمي الخسائر على الدولة كي ينجو، وأن يقلب التراتبية كي يبقى المساهم محصّناً. إنه فجور سياسي–مالي مكتمل: مَن دمّر البلد يكتب القانون ليحمي نفسه، ومَن سُرق يُطلب منه أن يوقّع على سرقته.
وعليه، إذا كان الثلاثاء موعد نقاش، فهو نقاش على معنى واحد:
إما أن يُقال للمصارف بصوتٍ لا لبس فيه: انتهى زمن الإفلات—رأس المال أولاً، والمسؤولية على من استفاد وربح.
وإما أن يُقال للمودعين بصمت: النهب صار قانوناً… فعودوا إلى الانتظار.